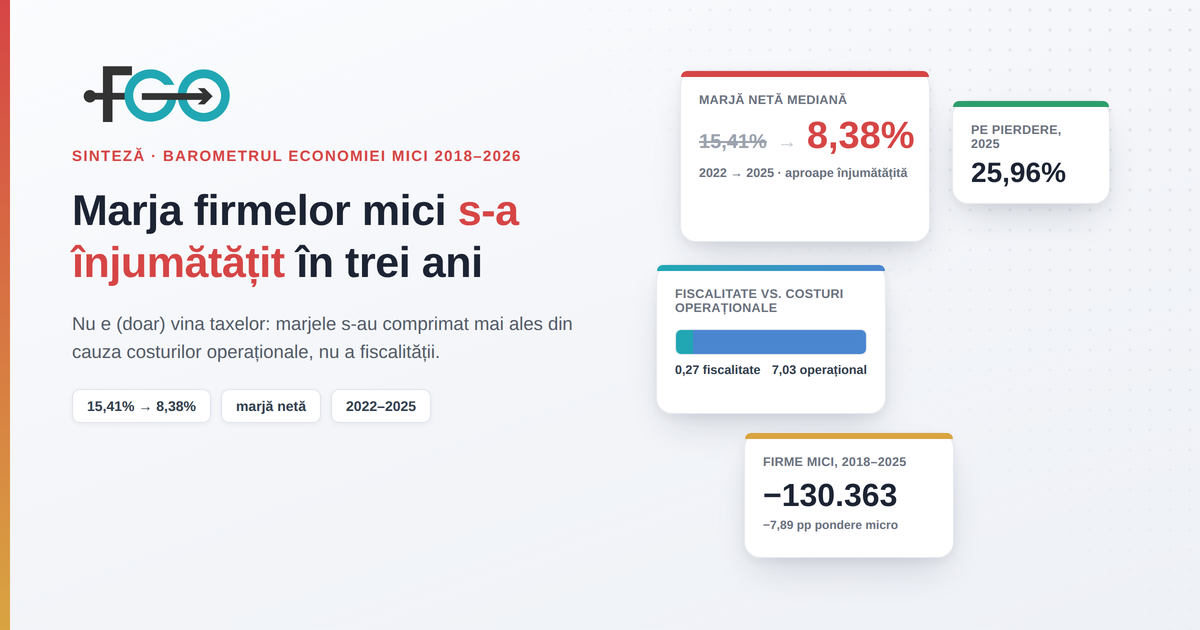
Marja netă a firmei mediane din România a scăzut de la 15,41% în 2022 la 8,38% în 2025 — aproape înjumătățită în trei ani. Explicația evidentă ar fi fiscalitatea: rata efectivă de impozit a firmei profitabile mediane s-a triplat în același interval, de la 5,41% la 15,20%. Dar când desparți marja brută — de dinaintea impozitului — de cea netă, cifrele spun altceva: din cele 7,03 puncte de marjă netă pierdute, doar 0,27 sunt fiscale. Restul de 6,76 sunt operaționale. Nu e taxa. Sunt costurile.
Asta reiese dintr-un raport comun FGO.ro și SMARTreports, care pune cap la cap opt ani din viața firmelor mici și mijlocii românești: peste 650.000 de bilanțuri depuse la ANAF/Ministerul Finanțelor, verificate încrucișat cu facturile emise prin FGO.ro, care arată ce se întâmplă lună de lună, chiar și în prezent, în 2026. Pe firmele care apar în ambele surse, cele două măsurători dau practic același rezultat — economia mică reală a României: 658.329 de firme active, dintre care 91,5% sunt microîntreprinderi.
Acesta e rezumatul jurnalistic al unui raport cu 28 de secțiuni, 52 de tabele și 2 grafice, cu sursa și metodologia scrise sub fiecare cifră. Citește raportul integral →
Cele trei constatări principale.
1. Veniturile firmelor mici au ținut aproape pasul cu inflația, iar profitabilitatea nu.
2. Deteriorarea are cauze operaționale — fiscalitatea explică o parte mică din ea.
3. Povara fiscală s-a redistribuit dinspre firmele mari spre cele mici.
Marja brută și marja netă merg aproape paralel
Marja netă include impozitul. Într-un interval în care rata efectivă de impozit s-a aproape triplat, o afirmație despre profitabilitate sprijinită doar pe marja netă nu poate separa deteriorarea operațională de impozit. De aceea raportul urmărește separat și marja brută, de dinaintea impozitului — și acolo se vede răspunsul: marja brută mediană a coborât de la 11,23% în 2018, la un vârf de 16,90% în 2022, la 10,14% în 2025, sub nivelul de dinainte de orice perturbare. Traiectoria e aproape identică cu a marjei nete, ceea ce arată că cele două se mișcă împreună — nu impozitul e cel care le desparte.
Agregat, tabloul e la fel de clar: cifra de afaceri totală a firmelor active a crescut cu 42,6% nominal între 2021 și 2025, dar profitul net total doar cu 18,0%. Profitul agregat a atins vârful încă din 2022, la 200,3 miliarde de lei, și scade de atunci în lei curenți, în timp ce cifra de afaceri a mai adăugat 313 miliarde. Pe firma mediană, profitul net real a coborât la 46,4 din 100 (baza 2021), numerarul din bancă la 47,2, iar cifra de afaceri reală la doar 80,3. Veniturile s-au diluat, profitul s-a înjumătățit, datoriile au rămas.
Cum arată o criză adevărată, pentru calibrare. În 2020, mediana variației cifrei de afaceri a fost negativă, −1,82%, iar 52,2% din firme au încheiat anul sub cel precedent — semnătura unei contracții. În 2024, cel mai slab an recent, mediana era totuși +5,60% și doar 41,7% din firme scădeau. În 2020 au scăzut veniturile și marja a rezistat. Acum cresc veniturile și se subțiază marja. Primul se tratează tăind cheltuieli; al doilea, nu.
Unde se vede deteriorarea, dacă nu (doar) în taxe
Dacă impozitarea explică o parte mică din cădere, restul trebuie să se vadă în altă parte — și se vede, în patru locuri simultan:
- Rezerva de numerar s-a redus cu 21 de zile din 2021, la 36,3 — firma mediană are acum ceva peste o lună de rulaj în bancă, față de aproape două în urmă cu patru ani.
- Termenul de încasare s-a lungit cu 12,3 zile, la 48,5, cel mai mult din serie — se lucrează pe credit comercial mai lung, finanțat tocmai din numerarul care s-a redus.
- Lichiditatea a coborât la 1,25, de la 1,72 — marja de siguranță dintre activele circulante și datorii s-a redus la un sfert din valoarea datoriilor.
- Capitalizarea a scăzut cu aproape 14 puncte, de la 55,64% la 41,82% din active. O parte e distribuție deliberată înaintea majorării impozitului pe dividende — în 2025, firma mediană a scos o șesime din profitul anului — dar nu tot: 2024 a avut cea mai mare cădere anuală, la o reținere a profitului de 98,6%.
Toți patru indicatorii sunt acum sub nivelul din 2018 — anul de dinaintea oricărei perturbări — și, fiind rapoarte fără unități, nu depind de nicio metodă de deflatare. Nimeni nu poate discuta cum se „deflatează” un număr de zile.
Ce a schimbat totuși statul
Fiscalitatea nu explică marja, dar explică altceva: cine plătește. Populația de firme profitabile nu are o rată „tipică” de impozit — are două grupuri distincte. Un prag sub 5% din profitul brut e semnătura regimului micro (1% din cifra de afaceri, la o marjă de 20%); peste 16% e cota de impozit pe profit. În 2022, 47,44% dintre firmele profitabile erau în primul grup și doar 20,40% în al doilea. Până în 2025, raportul s-a inversat aproape complet: 20,48% în primul grup, 37,37% în al doilea.
Migrația se poate număra: 130.363 de firme profitabile au ieșit din grupul cu impozit mic între 2022 și 2025, deși populația de firme active a crescut cu 59.000 în același interval. În oglindă, grupul cu rată peste 16% a câștigat 84.690. Punctul de inflexiune e 2023, cu saltul mare în 2024.
Un episod care nu se poate explica printr-o singură cauză. În 2024, ponderea firmelor mari care pierd bani și totuși plătesc impozit urcă de la 23,8% la 55,6%, iar la microîntreprinderi scade, în aceeași perioadă, de la 74,3% la 61,4%. Același an, capete opuse ale distribuției, semne contrare — nicio explicație generală (inflație, costuri, „statul a strâns șurubul”) nu produce două semne opuse simultan. Doar două măsuri distincte, care lovesc capete opuse ale distribuției, o pot face.
Cu cât firma e mai mică, cu atât pierde mai mult
Teza că firmele mici simt stresul întâi se poate verifica, iar rezultatul e neobișnuit de curat: pe fiecare dintre cele patru clase de mărime, cu cât firma e mai mică, cu atât pierde mai mult — iar progresia se păstrează pe marja brută, deci nu e artefact fiscal.
| Clasa | Marja brută Δ 2022→2025 | Rata efectivă Δ | Capital / active Δ |
|---|---|---|---|
| Mari | +0,43 | +1,57 | −2,4 |
| Mijlocii | −1,05 | +0,82 | −4,8 |
| Mici | −2,79 | +3,12 | −9,0 |
| Micro | −7,89 | +10,12 | −15,2 |
Sursă: bilanțuri ANAF/MFinanțe. Analiză: FGO.ro + SMARTreports. Marja brută e înainte de impozit — diferența nu poate fi efect de impozitare.
Cele două efecte s-au suprapus pe același segment. Microîntreprinderile au pierdut simultan 7,89 puncte de marjă brută — operațională, înainte de orice impozit — și avantajul fiscal, prin urcarea ratei efective cu 10,12 puncte. Firmele mari nu au pierdut niciunul dintre cele două: marja brută le-a crescut, iar rata efectivă a urcat doar cu 1,57 puncte.
Iar 0,3% dintre firme — cele mari — fac 48,4% din cifra de afaceri a economiei mici și mijlocii. Toată creșterea netă de ocupare din 2021 încoace vine tot din microîntreprinderi, +77.302 locuri de muncă, în timp ce firmele mici și mijlocii au pierdut împreună 23.133. Se creează locuri de muncă exact în clasa cu marja cea mai fragilă și capitalizarea cea mai șubredă. Numărul firmelor mici a și scăzut, de la 46.101 la 45.837, în timp ce microîntreprinderile au crescut cu 21,6%: economia nu mai produce firme mici, produce microîntreprinderi.
Nu e un fenomen de ramură sau de județ — e structural
Grupate pe cod CAEN, cele unsprezece ramuri ale economiei mici arată patru tipare distincte. Două ramuri — comerțul cu amănuntul și cel angro — erau „subțiri de la început”: marjă mică dinainte, deci puțin de pierdut, dar indicele real de venit cel mai slab din toate. Patru ramuri — cazare, restaurante, transport, comerț online — au o scădere accentuată a marjei: venitul ține sau chiar crește, dar marja scade cu 7,6 până la 17,7 puncte și o treime din firme trec pe pierdere; capitalizarea li se înjumătățește. Consultanța și contabilitatea „coboară de la înălțime”: pierd cel mai mult în puncte de marjă, dar rămân la 31% și 38% — cele mai confortabile din economie. Singura ramură intactă e IT-ul software, care își păstrează marja, capitalul și crește ocuparea cu un sfert — și una din doar două ramuri (alături de contabilitate) care au rămas în regimul micro, cu rate efective de 5,22% și 5,92%, față de 14,6–16,1% la celelalte nouă.
La nivel geografic, tiparul e și mai clar: structura pe mărime e aproape identică în toată țara — ponderea microîntreprinderilor variază cu doar cinci puncte pe cele 42 de județe. Micro-izarea nu e un fenomen regional. Ce variază enorm nu e câte firme mici are un județ, ci cât din economia lui atârnă de câteva firme mari: de la 8,3% din cifra de afaceri în Teleorman la 62,4% în București. Bucureștiul are, de altfel, cea mai mare marjă mediană din țară, 12,93% față de 8,38% la nivel național — în timp ce Bihorul, al optulea județ ca număr de firme, are doar 5,90% și a treia cea mai slabă capitalizare din țară.
Iar ocuparea urmează același traseu: vârful de 4,14 milioane de salariați în firmele active a fost în 2023; în 2025 sunt cu 152.080 mai puțini — singura scădere de doi ani consecutivi din serie. Firmele active sunt tot mai multe și tot mai mici: numărul mediu de salariați pe firmă a scăzut neîntrerupt, de la 8,81 în 2018 la 6,06 în 2025.
Ce nu ne spun aceste cifre
Datele arată ce s-a întâmplat, cu cât și cui — nu arată de ce. Câteva limite importante, cerute de onestitatea metodologică a raportului:
- Nu se poate spune de ce s-a subțiat marja. Costul muncii, energia, dobânzile, TVA majorat, concurența din import și fiscalitatea sunt toate plauzibile. Fiscalitatea e singura pe care raportul o și măsoară — și chiar și acolo, explică doar 0,27 puncte din 7,03.
- Nu se poate stabili direcția cauzalității între „a rămas în regimul micro” și „și-a păstrat profitabilitatea” — la IT și contabilitate, cele două ramuri intacte.
- Nu se poate măsura efectul majorării cotei de TVA din august 2025 — doar cinci luni într-un an calendaristic, fără granularitate lunară în bilanț. Va apărea în datele din 2027.
- 2024 nu e o criză, 2020 a fost o criză — vezi caseta de mai sus. Ce se întâmplă acum e o scădere lentă, nu o contracție, și cele două cer răspunsuri diferite.
Raportul complet detaliază fiecare dintre aceste rezerve, plus alte opt, și explică exact ce se poate și ce nu se poate afirma din fiecare tabel.
Tot ce ai citit aici vine dintr-un raport de 52 de tabele, cu sursa, populația măsurată și convenția de calcul scrise sub fiecare cifră — de la seria completă a marjei pe opt ani, la toate cele 42 de județe, la cine plătește impozit deși pierde bani. Raportul integral FGO.ro × SMARTreports e aici →
Dacă faci parte din cei 91,5% dintre firmele active din România care sunt microîntreprinderi — segmentul care, arată acest raport, a pierdut cel mai mult din marjă și din capitalizare — timpul contează dublu. FGO te ajută să emiți facturi, să gestionezi RO e-Factura și RO e-Transport și să îți urmărești cash-flow-ul dintr-un singur loc, ca să nu pierzi din cele câteva zile de numerar pe care le mai ai la dispoziție.
Lasă un răspuns